سیستم کنترل مدیریت (Management Control System) مجموعهای از هدفها، شاخصها، بودجه، گزارشها، مسئولیتها و جلسههای بازخورد است که استراتژی را به معیارهای قابل پیگیری تبدیل میکند تا مدیران فاصله میان برنامه و عملکرد را زود ببینند و اصلاح کنند. این سیستم سه نوع کنترل را کنار هم به کار میگیرد: پیشکنترل قبل از اجرا، کنترل همزمان در حین کار و کنترل بازخوردی بعد از نتیجه. تصمیم مدیریتی وقتی پرهزینه میشود که دیر فهمیده شود؛ کار اصلی سیستم کنترل همین است که انحراف را پیش از مصرف کامل بودجه و تلاش تیم آشکار کند.
کنترل مدیریت با نظارت سختگیرانه یا گزارشگیری سنگین یکی نیست. اگر فقط فرم، داشبورد و جلسه بسازیم، اما تصمیمها تغییر نکنند، سیستم کنترل بیشتر شبیه تشریفات اداری میشود. یک سیستم مؤثر باید به مدیر کمک کند زودتر ببیند چه چیزی مطابق انتظار پیش میرود، چه چیزی از مسیر خارج شده و کدام عامل ممکن است پشت اختلاف میان برنامه و واقعیت باشد.
تز اصلی ساده است: سیستم کنترل مدیریت زمانی ارزش دارد که میان استراتژی، عملیات روزانه، رفتار کارکنان و یادگیری سازمانی پل بزند. این پل بسته به اندازه سازمان، نوع صنعت، سطح بلوغ مدیریتی، فرهنگ داخلی و کیفیت دادهها شکل متفاوتی پیدا میکند.
سیستم کنترل مدیریت دقیقاً چیست؟
سیستم کنترل مدیریت مجموعهای از فرایندها، شاخصها، قواعد، جلسات، گزارشها، مسئولیتها و سازوکارهای بازخورد است که به مدیران کمک میکند اجرای استراتژی را هدایت کنند. این سیستم نمیخواهد همه رفتارها را از پیش قفل کند؛ بلکه باید امکان تشخیص، گفتوگو و اصلاح را فراهم کند.
در یک نگاه عملی، کنترل مدیریت به سه پرسش پاسخ میدهد: چه هدفی دنبال میشود؟ از کجا میفهمیم به آن نزدیک شدهایم؟ اگر فاصلهای میان هدف و عملکرد وجود داشت، چه کسی و چگونه باید اقدام کند؟ تا وقتی پاسخ این سه پرسش مبهم باشد، حتی گزارشهای دقیق هم اثر محدودی دارند.
این سیستمها معمولاً با بودجهریزی، سنجش عملکرد، کنترل هزینه، مدیریت ریسک، ارزیابی واحدها، پاداشدهی، برنامهریزی عملیاتی و بازنگریهای دورهای درگیر هستند. البته وزن هرکدام در سازمانهای مختلف یکسان نیست و نباید نسخه واحدی برای همه کسبوکارها در نظر گرفت.
چرا گزارشگیری بهتنهایی کنترل مدیریت نیست؟
گزارش میتواند ماده خام تصمیم باشد، اما خودش تصمیم نمیگیرد. بسیاری از سازمانها گزارشهای متعددی تولید میکنند، ولی هنوز نمیدانند کدام گزارش باید به چه تصمیمی وصل شود. اگر گزارش فقط برای اطلاعرسانی باشد و هیچ مسیر اقدام، مالک مشخص یا جلسه تصمیمگیری نداشته باشد، کنترل واقعی شکل نمیگیرد.
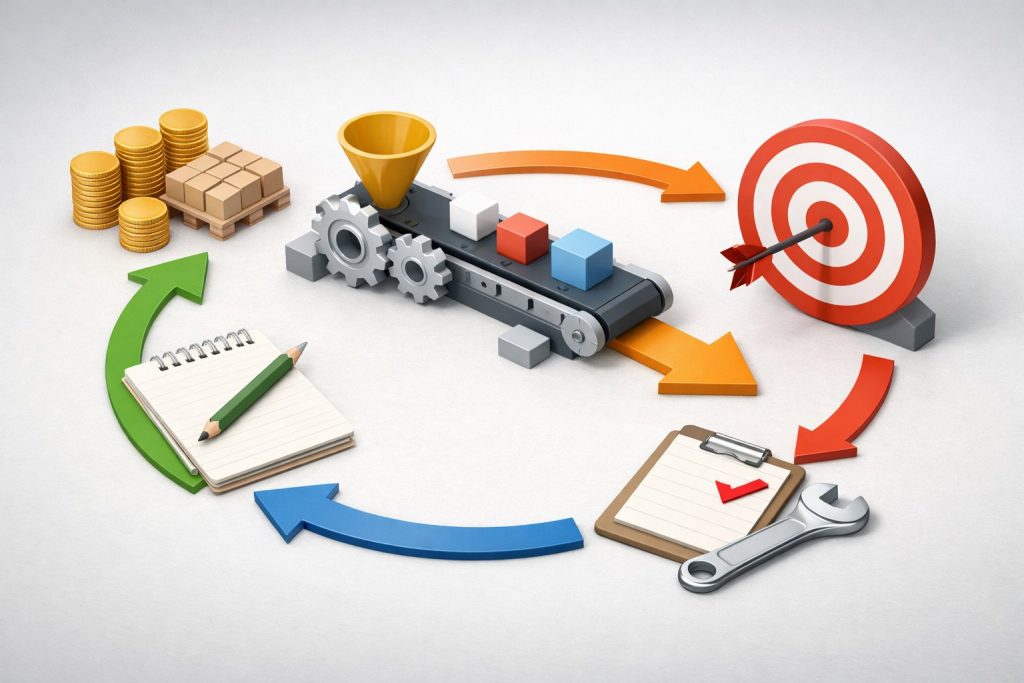
کنترل مدیریت از جایی شروع میشود که داده به قضاوت مدیریتی وصل شود. اختلاف میان برنامه و عملکرد همیشه نشانه ضعف نیست. ممکن است فرض اولیه بازار درست نبوده، ظرفیت تیم تغییر کرده، کیفیت داده پایین بوده، یا اولویت استراتژیک عوض شده باشد. سیستم خوب به جای صدور حکم سریع، امکان بررسی علتهای محتمل را فراهم میکند.
همین تمایز مهم است. شاخص نامطلوب میتواند نشانه یک مسئله باشد، اما الزاماً علت مسئله نیست. اگر فروش کاهش پیدا کرده، ممکن است مشکل از قیمت، کیفیت لید، زمان پاسخگویی، تجربه سایت، شرایط بازار، پیام تبلیغاتی یا ترکیب چند عامل باشد. سیستم کنترل باید کمک کند این عوامل از هم جدا شوند.
اجزای اصلی یک سیستم کنترل مدیریت قابل اتکا
برای طراحی درست، بهتر است کنترل مدیریت را به چند قطعه قابل بررسی تقسیم کنیم. ضعف در هر قطعه میتواند کل سیستم را کماثر کند، حتی اگر قطعههای دیگر ظاهراً حرفهای باشند.
هدفهای روشن و قابل ترجمه
هدفهای کلان باید به زبان قابل اجرا تبدیل شوند. عباراتی مانند رشد، بهبود کیفیت یا افزایش بهرهوری تا وقتی به خروجی، رفتار و معیار قابل پیگیری وصل نشوند، برای کنترل مدیریت کافی نیستند. هدف خوب الزاماً عددی نیست، اما باید طوری تعریف شود که بتوان درباره پیشرفت یا انحراف آن گفتوگو کرد.
شاخصهایی که رفتار غلط نسازند
شاخص عملکرد اگر بد انتخاب شود، رفتار سازمان را به سمت نتیجهای ناخواسته میبرد. تمرکز افراطی بر تعداد فعالیت ممکن است کیفیت را کمرنگ کند. تأکید یکجانبه بر کاهش هزینه میتواند به افت تجربه مشتری یا فرسودگی تیم منجر شود. شاخصها باید با هم خوانده شوند، نه جدا از زمینه و اثرهای جانبی.
مسئولیت و اختیار همسطح
وقتی فرد یا واحدی مسئول نتیجه شناخته میشود، باید اختیار کافی برای اثرگذاری بر آن نتیجه داشته باشد. مسئولیت بدون اختیار، سیستم کنترل را به منبع تنش تبدیل میکند. اختیار بدون پاسخگویی هم میتواند تصمیمهای پراکنده و پرهزینه بسازد. تعادل میان این دو، پایه پاسخگویی سالم است.
بازخورد منظم و قابل اقدام
بازخورد باید بهموقع، قابل فهم و مرتبط با تصمیم باشد. گزارش دیرهنگام ممکن است فقط برای ثبت تاریخچه مفید باشد. گزارش سریع اما بیکیفیت هم میتواند تصمیم نادرست بسازد. فاصله زمانی کنترل باید با ماهیت فعالیت هماهنگ شود؛ بعضی شاخصها نیاز به رصد نزدیکتر دارند و برخی فقط در بازههای بلندتر معنا پیدا میکنند.
انواع کنترل در مدیریت؛ قبل، حین و بعد از اجرا
کنترل مدیریت فقط پس از پایان کار انجام نمیشود. سازمان میتواند پیش از شروع، در حین اجرا و پس از دریافت نتیجه، سازوکارهای متفاوتی داشته باشد. ترکیب این سه سطح، تصویر کاملتری از عملکرد میسازد.
- کنترل پیشنگر: قبل از اجرا، فرضها، منابع، ریسکها و معیارهای موفقیت را بررسی میکند. این نوع کنترل میتواند از شروع پروژههای مبهم یا تصمیمهای بدون پشتوانه جلوگیری کند.
- کنترل همزمان: هنگام اجرا، نشانههای انحراف را رصد میکند. اگر داده معتبر و اختیار اصلاح وجود داشته باشد، این کنترل میتواند سرعت واکنش سازمان را بهتر کند.
- کنترل پسنگر: بعد از پایان دوره یا فعالیت، نتیجه را با هدف مقایسه میکند. ارزش آن در یادگیری و اصلاح قواعد آینده است، نه فقط تشخیص مقصر.
تکیه کامل بر کنترل پسنگر معمولاً سازمان را دیرآگاه میکند. از طرف دیگر، کنترل همزمان بیش از حد میتواند تیمها را درگیر گزارشدهی بیوقفه کند. انتخاب تعادل مناسب به حساسیت فعالیت، هزینه خطا و سرعت تغییر محیط بستگی دارد.
مقایسه انواع کنترل مدیریت با مثال
| نوع کنترل | زمان | پرسش اصلی | ابزار رایج | مثال |
|---|---|---|---|---|
| پیشکنترل (Feedforward) | قبل از اجرا | آیا منابع، فرضها و ریسکها برای شروع آمادهاند؟ | بودجه، چکلیست شروع پروژه، معیار انتخاب تأمینکننده | بررسی ظرفیت تیم فروش پیش از شروع کمپین تبلیغاتی |
| کنترل همزمان (Concurrent) | در حین اجرا | آیا کار طبق برنامه پیش میرود و انحرافی دیده میشود؟ | داشبورد عملیاتی، جلسه هفتگی، آستانه هشدار | رصد هفتگی هزینه جذب هر لید و توقف کانالی که از سقف بیرون زده |
| کنترل بازخوردی (Feedback) | بعد از نتیجه | نتیجه با هدف چقدر فاصله دارد و چه چیزی باید در دوره بعد عوض شود؟ | گزارش دورهای، تحلیل انحراف بودجه، بازبینی پس از پروژه | مقایسه فروش فصل با هدف و اصلاح سهمیه فصل بعد |
قاعده انتخاب: هرچه هزینه خطا بالاتر و برگشتناپذیرتر باشد، وزن پیشکنترل بیشتر میشود؛ هرچه محیط سریعتر تغییر کند، کنترل همزمان مهمتر است؛ و کنترل بازخوردی همیشه لازم است، چون یادگیری دوره بعد از آن میآید.
چارچوبهای رایج: اهرمهای کنترل سایمونز و کارت امتیازی متوازن
دو چارچوب از شناختهشدهترین مبناهای طراحی سیستم کنترل مدیریتاند. رابرت سایمونز (Robert Simons) چهار «اهرم کنترل» را معرفی میکند:
- سیستم باورها: مأموریت و ارزشهایی که جهت کلی را مشخص میکنند.
- سیستم مرزها: خط قرمزها و کارهایی که تحت هیچ شرایطی انجام نمیشوند.
- کنترل تشخیصی: شاخصها و آستانههایی که فقط هنگام انحراف توجه مدیر را میخواهند.
- کنترل تعاملی: چند شاخص راهبردی که مدیر ارشد مرتب با تیم دربارهشان گفتوگو میکند تا تغییرات محیط را زود بفهمد.
کارت امتیازی متوازن (Balanced Scorecard) از کاپلان و نورتون هم شاخصها را در چهار منظر مالی، مشتری، فرایندهای داخلی و یادگیری و رشد میچیند تا کنترل فقط به عدد مالی محدود نشود. اشتباه رایج، کپی کردن کارت امتیازی یک شرکت دیگر است؛ نشانهاش شاخصهایی است که هیچکس در جلسه دربارهشان تصمیم نمیگیرد.
نقش فرهنگ سازمانی در موفقیت کنترل مدیریت
حتی بهترین شاخصها در فرهنگی که از خطا فقط برای سرزنش استفاده میکند، کیفیت خود را از دست میدهند. افراد ممکن است دادهها را محافظهکارانه گزارش کنند، هدفها را پایین تنظیم کنند یا به جای حل مسئله، از خود دفاع کنند. کنترل مدیریت وقتی سالمتر عمل میکند که خطا و انحراف، نقطه شروع تحلیل باشد نه پایان گفتوگو.
این به معنای حذف پاسخگویی نیست. سازمان باید میان خطای قابل یادگیری، سهلانگاری، تصمیم بدون مجوز و ریسک محاسبهشده تفاوت بگذارد. اگر همه چیز یکسان دیده شود، کنترل یا بیاثر میشود یا ترسآفرین. هر دو حالت کیفیت تصمیم را پایین میآورد.
زبان مدیران هم اهمیت دارد. وقتی جلسه کنترل فقط با پرسش «چه کسی کوتاهی کرده؟» شروع شود، تمرکز از سازوکار به فرد منتقل میشود. پرسشهایی مانند «فرض اولیه چه بود؟»، «کدام داده ناقص بود؟» و «اختیار اصلاح کجا محدود شد؟» معمولاً تحلیل دقیقتری میسازند.
پیوند کنترل مدیریت با استراتژی
سیستم کنترل نباید فقط عملکرد گذشته را مرتب کند؛ باید نشان دهد سازمان تا چه اندازه در مسیر انتخابشده حرکت میکند. اگر استراتژی بر کیفیت خدمت، تمایز برند یا حفظ مشتری تکیه دارد، شاخصها هم باید همین جهت را منعکس کنند. کنترل صرفاً مالی ممکن است بخشی از واقعیت را نشان دهد، اما همیشه تصویر کامل نمیسازد.
در سازمانهایی که بخش مهمی از جذب مشتری در کانالهای آنلاین انجام میشود، کنترل مدیریت باید به تصمیمهای بازاریابی، قیف تبدیل، کیفیت سرنخ و هزینه جذب نیز متصل شود. هماهنگ کردن این بخش با یک برنامه دیجیتال مارکتینگ میتواند دید مدیریتی را دقیقتر کند، البته به شرطی که دادهها درست تعریف شوند و شاخصها فقط برای نمایش ظاهری ساخته نشوند.
استراتژی هرچه مبهمتر باشد، کنترل هم بیشتر به سمت شاخصهای دمدستی میرود. شاخص دمدستی الزاماً بیارزش نیست، اما ممکن است چیزی را اندازه بگیرد که راحتتر دیده میشود، نه چیزی را که واقعاً مهمتر است. به همین دلیل، طراحی کنترل باید بعد از روشن شدن اولویتهای استراتژیک انجام شود.
شاخصهای مالی و غیرمالی را کنار هم بخوانید
شاخصهای مالی برای بقا و تصمیمگیری ضروریاند، اما معمولاً با تأخیر اثرها را نشان میدهند. درآمد، سود، هزینه و جریان نقدی نتیجه مجموعهای از انتخابها هستند. اگر فقط این شاخصها بررسی شوند، سازمان ممکن است زمانی متوجه مشکل شود که اصلاح آن سختتر شده است.
شاخصهای غیرمالی میتوانند نشانههای زودتری ارائه دهند؛ مانند کیفیت فرایند، زمان پاسخگویی، رضایت ذینفعان، نرخ تکمیل کار، دقت تحویل، کیفیت داده یا میزان دوبارهکاری. البته این شاخصها هم باید با دقت انتخاب شوند. هر چیزی که قابل اندازهگیری است، الزاماً ارزش مدیریتی ندارد.
مقایسه عملکرد داخلی با رقبا یا معیارهای مرجع نیز میتواند مفید باشد، اما باید با احتیاط انجام شود. تفاوت مدل کسبوکار، اندازه تیم، بازار هدف، سطح سرمایهگذاری و کیفیت دادهها میتواند مقایسه خام را گمراهکننده کند. برای فهم بهتر این مرزها، مفهوم بنچمارک کسبوکار کمک میکند مقایسه را از تقلید ساده جدا کنید.
طراحی سیستم کنترل؛ از پرسش درست شروع کنید
شروع طراحی با انتخاب نرمافزار، داشبورد یا فرم معمولاً نتیجه محدودی میدهد. ابزار باید بعد از روشن شدن نیاز مدیریتی انتخاب شود. پرسشهای پایه، مسیر طراحی را منطقیتر میکنند.
- کدام تصمیمها بیشترین اثر را بر عملکرد سازمان دارند و باید بهتر کنترل شوند؟
- برای هر تصمیم، چه دادهای واقعاً لازم است و چه دادهای فقط گزارش را شلوغ میکند؟
- چه کسی مالک هر شاخص است و چه اختیاری برای اصلاح دارد؟
- فاصله مناسب بررسی هر شاخص چقدر است و چه زمانی بازنگری باید انجام شود؟
- اگر نتیجه مطابق انتظار نبود، مسیر تحلیل و اقدام چگونه تعریف میشود؟
پاسخ به این پرسشها کمک میکند سیستم کنترل به جای تولید حجم زیادی از اطلاعات، روی تصمیمهای اثرگذار متمرکز شود. کنترل مدیریت خوب، کمتر اما دقیقتر میپرسد.
خطاهای رایج در پیادهسازی کنترل مدیریت
بعضی خطاها به ظاهر فنیاند، اما ریشه مدیریتی دارند. اگر این خطاها اصلاح نشوند، حتی ابزارهای پیشرفته هم فقط ظاهر کنترل را بهتر میکنند.
شاخصهای زیاد و بیاولویت
وقتی همه چیز مهم اعلام میشود، هیچ چیز اولویت واقعی ندارد. تعداد زیاد شاخصها توجه مدیران را پخش میکند و جلسههای کنترل را طولانی اما کماثر میسازد. بهتر است شاخصها در چند سطح طراحی شوند: شاخصهای کلیدی برای مدیریت ارشد، شاخصهای عملیاتی برای واحدها و شاخصهای تشخیصی برای تحلیل عمیقتر.
پیوند ندادن شاخص به اقدام
شاخصی که تغییر آن هیچ تصمیمی را فعال نمیکند، ارزش محدودی دارد. هر معیار مهم باید آستانه توجه، مالک مشخص و مسیر پیگیری داشته باشد. این مسیر میتواند بسته به نوع سازمان رسمی یا ساده باشد، اما نباید مبهم بماند.
پاداشدهی ناسازگار با هدف
اگر سیستم پاداش با هدفهای واقعی هماهنگ نباشد، افراد به همان چیزی توجه میکنند که برایشان پیامد مستقیم دارد. این موضوع میتواند باعث شود شاخصهای ظاهری بهتر شوند اما کیفیت کلی آسیب ببیند. طراحی پاداش باید اثرهای جانبی را هم در نظر بگیرد.
اعتماد بیش از حد به داده خام
داده بدون زمینه میتواند فریبنده باشد. تغییر یک شاخص ممکن است از تغییر فصل، کمپین موقت، خطای ثبت، جابهجایی نیرو، تغییر قیمت یا عامل بیرونی ناشی شود. سیستم کنترل باید جایی برای تفسیر و بررسی علتهای جایگزین داشته باشد.
فناوری چه نقشی در سیستمهای کنترل مدیریت دارد؟
نرمافزارهای گزارشگیری، داشبوردها، سیستمهای برنامهریزی منابع، ابزارهای مدیریت پروژه و پایگاههای داده میتوانند کنترل مدیریت را سریعتر و شفافتر کنند. با این حال، فناوری جایگزین طراحی مدیریتی نمیشود. اگر شاخص غلط تعریف شده باشد، داشبورد فقط خطا را زیباتر نمایش میدهد.
کیفیت داده در این بخش تعیینکننده است. داده باید تعریف واحد، منبع مشخص، مسئول نگهداری و قواعد بهروزرسانی داشته باشد. اگر واحدها یک مفهوم را به شکلهای مختلف ثبت کنند، مقایسه و تحلیل دچار ابهام میشود. پیش از اتوماسیون، باید زبان مشترک دادهای ساخت.
فناوری همچنین میتواند خطر کنترل افراطی ایجاد کند. رصد لحظهای همه چیز لزوماً مدیریت بهتر نمیسازد. بعضی فعالیتها نیاز به آزادی عمل، قضاوت حرفهای و زمان برای شکلگیری نتیجه دارند. انتخاب سطح جزئیات باید با ماهیت کار هماهنگ باشد.
چگونه بفهمیم سیستم کنترل فعلی نیاز به بازطراحی دارد؟
نشانههای نیاز به بازطراحی معمولاً در جلسات و تصمیمها دیده میشوند. اگر گزارشها زیادند اما تصمیمها تکراری میمانند، اگر واحدها درباره معنای شاخصها اختلاف دارند، اگر افراد مسئول نتیجهاند اما اختیار اصلاح ندارند، یا اگر شاخصها با استراتژی جدید هماهنگ نشدهاند، سیستم کنترل احتمالاً نیاز به بازنگری دارد.
نشانه دیگر، دیر فهمیدن مسائل است. وقتی مشکل بارها پس از آسیب جدی شناسایی میشود، باید بررسی کرد کنترل پیشنگر یا همزمان کجا ضعیف بوده است. البته هر تأخیری به ضعف سیستم کنترل مربوط نیست؛ گاهی داده در دسترس نیست، محیط بیرونی ناگهانی تغییر میکند یا تصمیم به سطحی فراتر از واحد عملیاتی وابسته است.
بازطراحی نباید به معنای حذف کامل ساختار قبلی باشد. گاهی اصلاح تعریف شاخصها، کاهش گزارشهای غیرضروری، تغییر ریتم جلسهها یا روشن کردن مالکیتها کافی است. تغییر بزرگ زمانی منطقیتر است که مشکل در معماری کل سیستم ریشه داشته باشد.
مسیر عملی برای ساخت یک سیستم کنترل مدیریت بهتر
برای شروع، سازمان باید چند تصمیم مهم را انتخاب کند؛ تصمیمهایی که اگر بهتر گرفته شوند، اثر قابل توجهی بر عملکرد دارند. سپس برای هر تصمیم، هدف، شاخص، منبع داده، مالک، ریتم بررسی و اقدام اصلاحی تعریف شود. این کار بهتر است محدود و دقیق آغاز شود تا سیستم به سرعت به بار اداری تبدیل نشود.
در گام بعد، شاخصها باید از نظر تعادل بررسی شوند. آیا فقط نتیجه مالی دیده میشود یا محرکهای آن هم مشخصاند؟ آیا فقط فعالیت اندازهگیری میشود یا کیفیت نیز دیده شده است؟ آیا شاخصها میان واحدها تعارض رفتاری ایجاد میکنند؟ پاسخ این پرسشها کیفیت طراحی را بالا میبرد.
پس از اجرا، خود سیستم کنترل هم باید کنترل شود. اگر جلسهها خروجی ندارند، گزارشها خوانده نمیشوند، دادهها مرتب اصلاح دستی میخواهند یا افراد از شاخصها برای دفاع اداری استفاده میکنند، باید طراحی را تغییر داد. سیستم کنترل مدیریت یک سازوکار زنده است و با تغییر استراتژی، بازار، ساختار تیم و فناوری باید بازبینی شود.
پرسشهای متداول
تفاوت کنترل مدیریت و حسابرسی چیست؟
حسابرسی معمولاً بعد از دوره و با نگاه مستقل بررسی میکند که گزارشها و فرایندها درست و مطابق قواعد بودهاند یا نه. کنترل مدیریت کار مداوم خود مدیران است تا اجرای استراتژی را در طول دوره هدایت و اصلاح کنند.
سیستم کنترل مدیریت با کنترل داخلی چه فرقی دارد؟
کنترل داخلی بیشتر روی حفاظت از داراییها، صحت اطلاعات مالی و رعایت قوانین تمرکز دارد؛ مثل تفکیک وظایف یا تأیید دومرحلهای پرداخت. کنترل مدیریت دامنه وسیعتری دارد و به رسیدن به هدفهای استراتژیک میپردازد.
نمونه KPI در سیستم کنترل مدیریت چیست؟
بسته به هدف: نرخ حفظ مشتری، حاشیه سود هر خط خدمت، زمان پاسخ به درخواست مشتری، درصد تحویل بهموقع پروژه یا هزینه جذب هر مشتری. هر KPI باید مالک، آستانه توجه و تصمیمی داشته باشد که با تغییرش فعال شود.
کسبوکار کوچک هم به سیستم کنترل مدیریت نیاز دارد؟
بله، اما در مقیاس کوچک: سه تا پنج شاخص اصلی، یک بودجه ساده و یک جلسه منظم بازبینی کافی است. وقتی کسبوکار بزرگتر میشود، میتوان این ساختار را با کمک یک مشاور رشد کسبوکار گسترش داد.
معیار انتخاب درست
سیستمهای کنترل مدیریت قرار نیست سازمان را سنگینتر کنند؛ باید تصمیمها را روشنتر، مسئولیتها را منصفانهتر و اصلاح مسیر را سریعتر کنند. معیار انتخاب یک سیستم خوب این نیست که چند گزارش تولید میکند یا چقدر پیچیده به نظر میرسد. معیار مهمتر این است: آیا مدیران و تیمها بعد از دیدن داده، دقیقتر میفهمند چه اقدامی باید انجام دهند؟
اگر پاسخ روشن نیست، طراحی هنوز کامل نشده است. از هدفهای کمتر اما دقیقتر شروع کنید، شاخصهایی انتخاب کنید که رفتار سالم بسازند، اختیار را کنار مسئولیت قرار دهید و برای هر انحراف، مسیر تحلیل تعریف کنید. کنترل مدیریت زمانی حرفهای است که به جای افزایش فشار، کیفیت تصمیم را بالا ببرد.
غزاله شریفی
نکتهای که برایم در این خلاصه برجسته است، تفاوت میان «کنترل» و «کنترلگری» است. اگر سیستم فقط شاخص بسازد اما مسئولیت، بازخورد و امکان اصلاح را روشن نکند، احتمالاً به گزارشگیری خشک تبدیل میشود. به نظرم خوب است بیشتر توضیح داده شود که در طراحی این سازوکار، چه معیارهایی نشان میدهد یک شاخص واقعاً به تصمیم بهتر کمک میکند و چه زمانی باید حذف یا بازنگری شود؟